2026年10月21日,kaiyun登录中国入口登录和kaiyun登录中国入口登录金融工程实验室在kaiyun登录中国入口登录107会议室联合举办“对话投资总监”系列讲座第四十一场。本次讲座邀请进益资本CEO范响担任演讲嘉宾,以“全球资产配置简析及投资经验教训分享”为题,为kaiyun登录中国入口登录师生作主题报告。讲座由北大金融工程实验室黎新平博士主持,40余名师生参与本次活动。
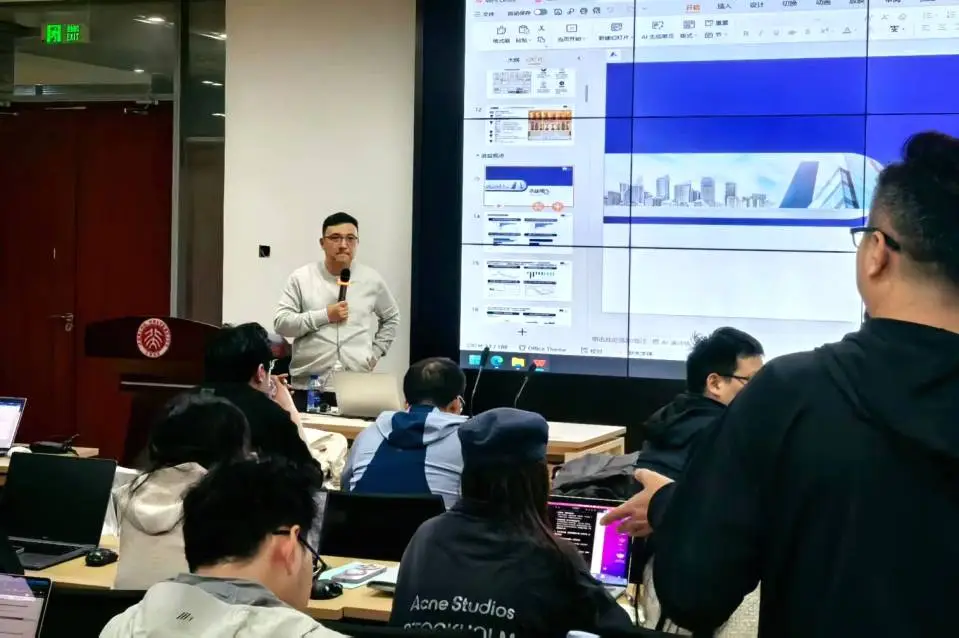
范响作专题报告
讲座伊始,范响回顾了自己的职业历程——从海外金融机构,到中国投资有限责任公司,再到创办进益资本;同时介绍了公司从跨境固定收益投资起步,逐步拓展至A股量化与多资产配置的发展脉络。他提出,具备全球投资视野的价值,在于能够横向比较不同市场同类资产的风险收益特征,并据此灵活调整投资方向。投资者应对各类资产和工具保持开放心态,避免长期深耕某一领域而陷入路径依赖。
围绕全球市场环境,范响以美国国债利率这一重要定价锚点切入,探讨利率变化、企业融资成本与风险资产价格表现之间的联动关系。他认为,判断利率走势需要区分长期趋势与短期波动路径:即便未来进入降息周期,利率中枢也未必回落至以往低位。面对全新的市场环境,投资者应持续检验自身判断,审慎界定历史经验的适用边界。
在人工智能投资板块,范响将产业发展与企业盈利、资本开支、融资能力紧密结合。他认为,人工智能领域仍有值得关注的发展空间,但投资分析亦需审视企业盈利能否支撑不断扩大的投入,以及融资成本上升可能带来的压力。针对难以深入研判单个公司的投资者,他分享了通过主题投资把握产业趋势的思路,并提醒大家密切关注市场一致预期与交易拥挤程度。
谈及全球资产配置,范响强调,应重视不同市场、不同资产之间的相关性,将相关性较低的资产纳入投资组合,以争取更优的风险调整后收益。结合进益资本的实践经验,他介绍了固定收益与权益量化相互补充的业务布局,并指出,资产配置需要比较各类资产在具体环境下的投资价值。
在交流互动环节,范响进一步分享固定收益投资的操作思路。他强调票息收入、债券信用资质与久期管理的重要性,并结合实操案例,介绍了挑选浮动利率债券、关注信用评级、控制久期的具体做法。他指出,投资前应首先辨明所承担的主要风险,再判断预期收益是否与之匹配。范响认为,就当前美国利率环境而言,较高评级、较短久期的债券已能提供符合目标的收益,因此需审慎评估进一步拉长久期或承担信用风险的必要性。
在回应同学们关于“不同期限资金如何配置”的提问时,范响强调,资金期限应与资产期限及流动性相匹配,谨防“短钱长投”。投资管理人既要了解投资者的收益目标和风险承受能力,也应确保投资者充分理解策略的收益目标和波动特征。一旦资金与资产在期限或流动性上出现错配,市场波动引发的赎回压力,便可能使原有的错配问题暴露,进而演变为流动性风险。因此,相较于单纯追求管理规模,更应重视资金期限、流动性安排与投资策略之间的匹配。
随后,师生围绕“量化策略的适用条件有哪些”“传统因子研究与端到端深度学习的关系”“主观投资与量化业务如何协同”等问题展开讨论。范响指出,量化策略受市场环境与周期变化的制约,投资管理人须深入理解策略逻辑与研发过程,保持客观判断,在合规与风险约束下及时调整策略。
在职业发展与人才培养环节,范响结合自身求职经历,建议同学们借助实习、行业交流了解不同岗位的真实工作状态,逐步厘清职业方向。他表示,量化研究要求从业者具备独立思考能力、扎实的技术功底和持续学习的意愿;而在固定收益与资产配置等岗位,抗压能力、协作意识,以及及时纠错的态度,决定从业者的长期成长上限。他同时期待更多青年学子成长为具备全球资产配置视野的专业人才。
讲座在热烈的师生交流中圆满结束。本次分享将全球市场观察与投资管理中的具体问题相结合,为同学们理解资产配置、风险控制及投资行业的职业要求,提供了宝贵的实务参考。
主讲人简介
范响,进益资本CEO,牛津大学统计学硕士、清华五道口EMBA,CFA特许金融分析师、FRM金融风险管理师,曾获“金牛奖”“英华奖”等行业荣誉。拥有20余年全球二级市场证券投资管理经验,长期担任中国资产证券化协会、全球IMN资产证券化组织会议特聘讲师,同时受聘为多家财富管理机构投资顾问。2005年—2013年,先后就职于德意志银行伦敦全球市场部、英国Cheyne Capital,担任投资经理,负责结构型产品及衍生品投资组合的头寸管理。2013年加入中国投资有限责任公司,负责规模约60亿美元的结构型及特殊机会型资产组合投资管理。2015年创立进益资本,连续4年斩获“金牛奖”等荣誉。
kaiyun登录中国入口登录金融工程实验室简介
kaiyun登录中国入口登录金融工程实验室是依托kaiyun登录中国入口登录搭建的研究和教学平台,致力于推动量化投资、金融工程、大数据金融以及金融科技方面的学术研究与实践应用,实现学术界与金融业界良好的互动交流。
实验室聚焦于运用数学建模、统计分析、计算金融、大数据以及机器学习方法进行量化金融的研究,以数理化方法探讨金融市场的规律。实验室的目标不仅仅是推动金融工程等学术领域的前沿研究,同时也推动量化金融技术在教学、投资实践、金融监管以及金融政策等方面的实际应用。实验室课题研究包括:量化基本面、金融科技及AI、市场交易行为、高频数据、风险预警与管理。
供稿:kaiyun登录中国入口登录金融工程实验室
美编:初夏
责编:度量、雨禾、雨田、闻铎